
近期,联思公布了2026/27财年第一季度功绩,该季兑现营收269.43亿好意思元(约1834亿元),同比增长43%,创下单季度历史新高。
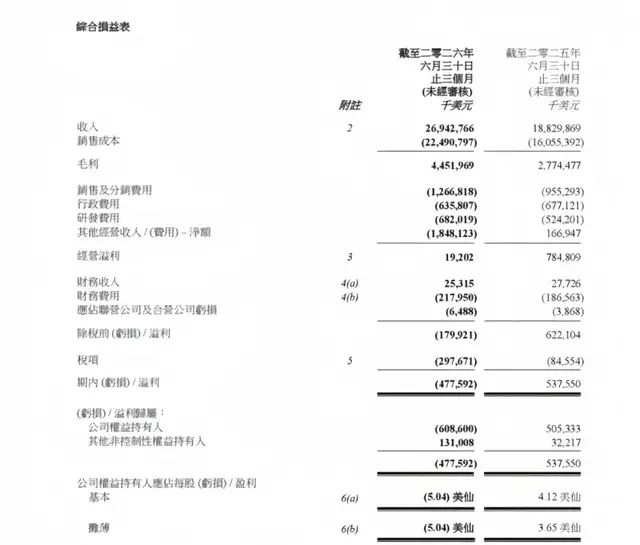
外界大多以为,联思的增长依然换挡,单从财报的表示看,AI尤其是基础行动业务竟然对公司增长孝敬不小,但联思距离撕掉完全酷好酷好酷好酷好上的传统PC大厂的固化标签,还尚有距离。
得出这么的论断在于,AI基础行动业务高速拉升思象空间,源于行业波澜红利,而另一边动作基本盘的消费末端,依旧承担集团绝大部分营收与现款流。
联思策划以天禧AI生态,试图依托PC基本盘搭建“四端一体”的个东谈主超等智能体图景。若是翻看最新财季收获单就会发现,淆乱的AI主张之下,推行骨架并莫得完全跟上蓝图,C端不同行务在商场竞争层面冷热不均,凯旋影响个东谈主智能体生态落地的范围化进展。
虽然行业都在盘考个东谈主超等智能体会成为下一代末端进口,但联思的推行清贫摆在台面上:阑珊平衡的末端硬件底座,个东谈主智能体的故事究竟能走多远?
| IDG增长不易,仍是筹画基本盘 |
据财报,联思本季度收入269.43亿好意思元,同比增长43%;毛利率16.5%,同比进步1.8个百分点,主要由基础行动业务(ISG)盈利才气改善带动。本财季收入85.1亿好意思元,同比大增98%,筹画溢利率进步至9.1%;决议工功课务集团(SSG)收入28.8亿好意思元,同比增长28%,筹画溢利率高达24.2%。这些标明联思集团的增长结构竟然出现判辨分化。
但客不雅而言,实在托住企业基本盘,并联翩而至输出营收与现款流的,依旧是智能确立业务集团IDG,也就是各人熟知的PC、手机等末端硬件业务。
本财季IDG兑现收入171亿好意思元,同比高潮27%,创下公司第一财季历史新高,利润全都额约12亿好意思元,反馈该业务单位自己盈利才气强势。且该季度增长可圈可点,很容易让外界误以为末端业务依然盛开利润新阵势。仅仅财报败露的筹画溢利率停留在7.1%,这一数值对比过往周期并莫得判辨改善。收入大幅抬升,利润率却敬小慎微,反馈出IDG这套增长模式的真实含金量尚待进步。
若是再把集团三大板块放在一王人不雅察,业务单干逻辑依然十分了了。IDG负责提供广泛营收底盘与安适现款流,AI基础行动承担高增长的叙事,决议工功课务作念增量升值。IDG动作公司第一大收入与利润的开端,也恰是联思参加AI大模子、天禧智能体生态研发的迫切资金开端。
不外现款流充足不等于万事俱备,当计谋走向C端AI生态搭建,IDG里面业务发展不平衡的问题,就会变成下一谈绕不开的关卡。
| C端矩阵,联思如故偏科生 |
人所共知,联思的AI计谋是搀杂式AI,是个东谈主AI、企业专有AI、公有云霄AI三者的无缝交融,因此C端业务的发展对其计谋的落地至关迫切。
不管是联思建议的“一体多端”策略,如故“四端一体”构思,这些主张最终要依托于PC、平板、手机、AIoT四类末端形成协力来兑现,每一条硬件家具线都承担生态进口的价值。
推行情况是,联思C端硬件矩阵,当今属于典型的部分强势,举座偏科,且即就是强势项,濒临的压力也不小。
其中,PC业务是联思最坚实的长板。据悉,联思的全球PC商场份额达到24.2%,同比进步0.5个百分点,络续保持全球第一并已运动十个季度扩大对第二名的最初上风,其AI PC商场份额也升至25.1%。不管是存量用户基数,如故渠谈笼罩才气,PC板块都不错为天禧个东谈主超等智能体计谋的落地提供可不雅的用户基本盘。
仅仅这一轮IDG收入走高,更多来自商场份额篡夺,当今,全球PC商场举座处在复苏通谈,行业发展存在不细目性,联思在全球PC商场保管头部位置,依靠出货量膨胀作念大营收盘子。但外部环境并不友好,上游零部件价钱波动,同行之间价钱竞争络续挤压利润空间。在这么的商场环境下,守住商场份额自己就休止易。
IDC数据败露,2026年Q2全球PC出货量为6820万台,同比下跌4.9%,不错说这是一个范围有所削弱落潮的商场。就全球而言联思份额24.4%,出货量同比下滑2.1%,表示较好的是苹果,份额9.9%,同比增长10.1%。
国内商场,中国大陆Q2同期是992万台,同比下滑1.6%,虽然莫得波及Q2国内商场份额排行,但据此前Omdia 公布的2026 Q1 中国大陆PC商场份额数据败露,华为以出货140万台成为商场第二,商场份额16%,同比增长高达38%,而联思虽然位居商场第一,同比增长为5%,但很判辨华为在频年来鸿蒙生态等诸多要素影响下,国内商场发展迅猛,友商们日渐感受到明确的竞争压力。
这也意味着PC 以外其他C端业务后续的增长能源十分关节,可跳出PC领域,联思的短板又竟然存在。
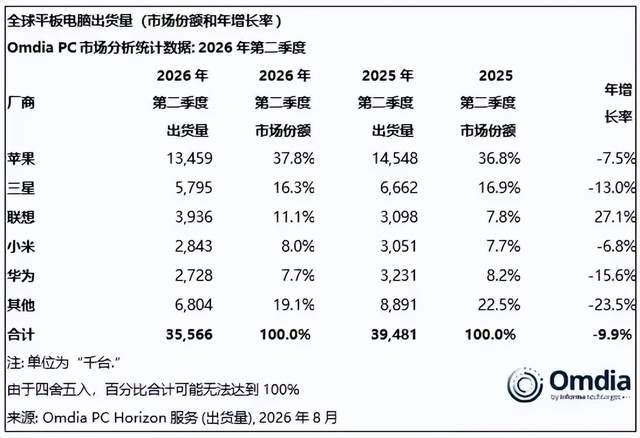
手机业务在国外商场尚有一定体量,AI手机营收也同比增长40%,但全球举座消费商场存在感络续偏弱,按IDC的统计口径,联思手机在全球智高手机商场份额排行中处于others位置;平板家具线,AI平板营收同比增长165%,Omdia口径内二季度在全球举座商场份额11%,居商场第三位,年增长27.1%,助力联思成为增长最快的消费平板厂商。国内层面联思平板二季度份额为15%傍边,苹果和华为均跳跃24%。较着,联思的平板业务亮点暗点同存,快速发展是亮点,但对比国表里头部厂商,消费端的用户范围、商场声量均存在差距。
至于AIoT,则是品类布局散播,尚未形成阔气范围的各人消费级爆款家具。
形成这种偏科,有多重历史与商场原因。PC属于商用属性很强的品类,企业采购、政企订单不错托住基本盘;而手机、平板面向C端各人消费商场,品牌贯通、营销运营、软件体验、竞品挤压多迫切素类似,解围难度远高于PC。几十年以来,联思资源更多进取风PC业务歪斜,加之商场竞争巨大,自然拉大了各条业务线的发展差距。
硬件矩阵不平衡,或多或少在短期内影响“一体多端”和“四端一体”计谋的范围质料。表面上,个东谈主智能体生态,认真确立之间数据流转、才气互通。理思景况下,用户不错在手机经受信息,平板不绝科罚,PC完成深度创作。一朝部分末端的用户盘子过小,就会出现生态闭环的缺口。
例如来说,大宗鄙俚用户手上独一联思PC,其他末端使用别家品牌家具,这种硬件进口数目不及以及里面发展不屈衡,会导致智能体阑珊阔气多的触点触达用户。
硬件矩阵的短板,又扩充出更深一层行业疑问:依靠末端硬件去撑起个东谈主超等智能体,这套设思自己,是否存在推行鸿沟?
| 个东谈主超等智能体撑持末端是不是伪命题?|
联思天禧AI,但愿把AI PC、AI平板、AI手机、AIoT之上,搭建斡旋的个东谈主智能体,将不同确立的数据、才气买通,让智能体奴隶用户跨确立提供做事。这亦然当下不少硬件厂商共同押注的标的。但放眼行业近况,这套模式正濒临推行层面的多重磨真金不怕火。
伊始是硬件底座的拘谨。
前边依然看到,联思自身C端硬件矩阵发展并不平衡。放到扫数行业,莫得任何一家末端厂商,不错作念到四类末端全部领有全都统领级商场占有率。不少消费者手上,自己就是多品牌确立混用。用户手机、平板、PC分属不同品牌,属于特殊普遍的推行场景。顽固生态自然体验顺滑,却很难劝服鄙俚消费者把全部数码确立替换为兼并品牌。
买卖化落地是第二个挑战,因为个东谈主智能体要兑现价值,不成只停留在演示Demo。它需要科罚用户个东谈主数据,完成任务退换、跨确立同步,还要兼顾隐秘安全。大宗的研发参加、算力破钞摆在眼前。而现阶段C端用户付费意愿尚未被充分培养,何如把智能体才气转动成可络续买卖模式,需要络续死力。
放眼全球行业,各大厂商都在激动端侧AI、个东谈主智能体关系款式,但大多处在家具迭代、用户辅助阶段。硬件厂商手持末端进口,具备自然上风,但进口不等于用户会使用生态做事。确立卖出去仅仅第一步,激活活跃、留下用户,才是更大的挑战。
这并不代表个东谈主超等智能体是完全虚无的主张。在部分垂直场景、小圈层用户当中,斡旋智能体如实不错进步使用成果。但放到各人消费商场,思要大范围普及,不成只依靠企业计谋愿景,需要硬件范围、用户风俗、买卖模式多重条目同期锻练。
联思的处境亦然扫数硬件行业的缩影:领有PC的广泛基本盘,拿到了入场券,但手机、平板等板块的范围短板,又在影响生态的膨胀领域。个东谈主超等智能体究竟会成为下一代消费进口,如故长久停留在家具亮点,还需要商场更长手艺去西宾。
回卓著来看,一份财季财报,撕开联思AI转型的两面。IDG业务孝敬可不雅的营收与现款流,为AI探索运输弹药,却受限于行业周期,利润进步空间有限。PC业务阔气强硬,手机平板却成为判辨短板,让天禧AI“四端一体”等围绕C端的构思,还阑珊阔气平衡的硬件底座。
联思的转型收获有目共睹,仅仅C端业务当今依旧是基本盘,且C端业务能不概况撑持联思的AI计谋,不妨让枪弹飞转眼。
图片源于集结万博manbext体育官网娱乐网,侵删。